
Wohngebäudeversicherung günstig – guter Schutz für dein Haus, ohne zu viel zu zahlen
Für dasselbe Haus kosten teure Tarife drei- bis viermal so viel wie günstige (Stand November 2026, Quelle am Seitenende). Hier erfährst du einfach erklärt, was die Versicherung zahlt und wo du sicher sparen kannst.
- Im Schnitt rund 350 € im Jahr
- Starkregen nur mit Elementarschutz
- Einfach erklärt, mit Quellen und Stand
Beiträge für dein Haus vergleichen
Du gibst Angaben zu deinem Haus ein (Baujahr, Wohnfläche, Adresse) und zur bisherigen Versicherung. Danach zeigt der Rechner passende Tarife mit Beitrag.
Lädt erst nach deinem Klick. Dann gehen Daten wie deine IP-Adresse an die TARIFCHECK24 GmbH, die Cookies setzen kann. Keine Beratung durch uns. Datenschutz
Der Vergleich erfolgt durch TARIFCHECK24 – keine Beratung durch uns. Datenschutz
Der Rechner lädt gerade nicht.
Möglicherweise blockiert ein Werbeblocker das Skript von TARIFCHECK24, oder die Verbindung war zu langsam. Versuche es noch einmal oder öffne den Vergleich direkt bei TARIFCHECK24.
* Anzeige: Schließt du über den Rechner ab, erhalten wir eine Provision von TARIFCHECK24; dein Beitrag ändert sich dadurch nicht. Ergebnisse und Reihenfolge stammen von TARIFCHECK24. Werbehinweis
Bild: KI-generiert
- Preis: Im Schnitt rund 350 € im Jahr (Finanztip-Schätzung, 11/2026). Für ein 150-m²-Haus mit Elementarschutz gab es im Tarifvergleich vom November 2026 Tarife mit umfassendem Schutz ab 635 € (Regensburg) und ab 695 € (Bremen).
- Größter Hebel: Vergleichen. Teure Tarife kosten für dasselbe Haus das Drei- bis Vierfache.
- Grundschutz: Feuer, Leitungswasser, Sturm (ab Windstärke 8) und Hagel. Starkregen und Hochwasser nur mit Elementarschutz.
- Sparen ohne Lücken: Selbstbeteiligung, Sanierungen melden, Glasversicherung weglassen – aber nie beim Elementarschutz oder beim gleitenden Neuwert sparen.
- Kündigen: Meist drei Monate vor Ablauf; nach Hauskauf hast du einen Monat ab Grundbucheintrag (§ 96 VVG).
Was kostet eine günstige Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kostet im Schnitt rund 350 Euro im Jahr (Finanztip-Schätzung, November 2026). Für ein größeres Haus mit Elementarschutz sind es schnell 600 bis 700 Euro – und bei teuren Tarifen das Drei- bis Vierfache. Der Preis hängt weniger vom Haus ab als vom Tarif, den du wählst.
Ein Tarifvergleich vom 3. November 2026 hat 183 Tarife mit Elementarschutz für ein Modellhaus geprüft: Einfamilienhaus, Baujahr 2005, 150 Quadratmeter. In Regensburg (geringes Hochwasser- und Starkregenrisiko) gab es Tarife mit umfassendem Schutz ab 635 Euro im Jahr, in Bremen ab 695 Euro. Ein anderer Tarif mit ebenso umfassendem Schutz kostete in Bremen 2.822 Euro. Vergleichbarer Schutz, mehr als der vierfache Preis.
Die Beiträge sind in den letzten Jahren deutlich gestiegen. Nach Zahlen des Versichererverbands GDV, die Finanztip zitiert, legten sie 2023 um knapp 15 Prozent zu, 2024 um 7,5 Prozent und 2025 um etwa 2,6 Prozent. 2026 kamen 4,2 Prozent dazu, weil Bauleistungen und Löhne teurer geworden sind. Wer seit Jahren denselben Vertrag hat, zahlt deshalb oft deutlich mehr als nötig.
| Beispiel | Beitrag pro Jahr | Quelle, Stand |
|---|---|---|
| Durchschnitt über alle Verträge (Schätzung) | rund 350 € | Finanztip, 11/2026 |
| Modellhaus 150 m², Bj. 2005, mit Elementarschutz, Regensburg – günstiger Tarif mit umfassendem Schutz | ab 635 € | Tarifvergleich 03.11.2026 |
| Dasselbe Modellhaus in Bremen – günstiger Tarif mit umfassendem Schutz | ab 695 € | Tarifvergleich 03.11.2026 |
| Musterhaus ohne / mit 500 € Selbstbeteiligung | 843 € / 711 € | Finanztip, 11/2026 |
Was dein eigenes Haus kostet, hängt von Wohnfläche, Baujahr, Bauart, Region und den Bausteinen ab. Eine erste Einordnung gibt die Seite Kosten der Wohngebäudeversicherung; den echten Preis für dein Haus zeigt nur ein Vergleich mit deinen Daten.
Wohngebäudeversicherung günstig – aber ohne Lücken: sieben Stellschrauben
Am meisten sparst du, wenn du Tarife mit gleichem Schutz vergleichst. Danach helfen eine Selbstbeteiligung, korrekte Hausdaten und gemeldete Sanierungen. Nicht sparen solltest du beim Elementarschutz, beim gleitenden Neuwert und beim Schutz bei grober Fahrlässigkeit – dort wird es im Schadenfall richtig teuer.
- Vergleichen statt verlängern. Der Unterschied zwischen günstigen und teuren Tarifen für dasselbe Haus liegt beim Drei- bis Vierfachen. Ein alter Vertrag läuft einfach weiter und wird jedes Jahr teurer. Wie du sauber wechselst, steht unter Wohngebäudeversicherung wechseln.
- Selbstbeteiligung wählen. Im Finanztip-Beispiel sank der Beitrag mit 500 Euro Selbstbeteiligung von 843 auf 711 Euro – über 10 Prozent weniger. Kleine Schäden zahlst du dann selbst. Rechne nach auf Sparen ohne Lücken.
- Sanierungen melden. Neue Wasserleitungen, ein neues Dach oder eine neue Elektrik senken das Risiko. Laut Finanztip kann ein neues oder komplett saniertes Haus im selben Tarif je nach Lage 100 bis 500 Euro günstiger sein als ein Haus von 2000.
- Hausdaten genau angeben. Viele Tarife berechnen den Beitrag nach der Wohnfläche. Zu viel angegeben heißt zu viel zahlen, zu wenig angegeben kann im Schadenfall Geld kosten. Wie das Modell rechnet, steht bei den Beitragsfaktoren.
- Unnötiges weglassen. Die Verbraucherzentrale hält die Glasversicherung meist nicht für existenzbedrohend – ein Verzicht ist möglich. Mehr bei Glasversicherung.
- Bausteine bewusst wählen. Ableitungsrohre außerhalb des Hauses, Photovoltaik oder ein höherer Betrag für Aufräumkosten können sinnvoll sein – je nach Haus. Bei einem Neubau brauchst du andere Bausteine als bei einem Altbau von 1960.
- Beitragserhöhungen prüfen. Steigt der Beitrag, steht im Schreiben, ob du ein Sonderkündigungsrecht hast. Das ist ein guter Anlass zum Vergleich: Beitragserhöhung verstehen.
Hier wird Sparen teuer: Ohne Elementarschutz zahlt die Versicherung nach Starkregen nichts. Mit einer festen statt gleitenden Versicherungssumme droht Unterversicherung. Und ohne Verzicht auf die Kürzung bei grober Fahrlässigkeit kann schon eine vergessene Kerze Tausende Euro kosten (grobe Fahrlässigkeit).
Was zahlt die Wohngebäudeversicherung?
Die Wohngebäudeversicherung zahlt Schäden am Haus selbst: an Mauern, Dach, Fenstern, fest eingebauten Leitungen, Heizung und Bädern. Im Grundschutz sind das Feuer, Leitungswasser, Sturm und Hagel. Überschwemmung, Rückstau, Erdrutsch und Schneedruck sind nur mit dem Baustein Elementarschutz versichert.
Ein einfaches Bild hilft: Stell dir vor, du drehst dein Haus um und schüttelst es. Alles, was herausfällt – Möbel, Kleidung, Fernseher –, gehört zur Hausratversicherung. Alles, was fest verbunden bleibt, gehört zum Gebäude. Die Zeichnung zeigt die typischen Gefahren an einem ganz normalen Haus – tippe auf eine Nummer.
1 Dach: Sturm und Hagel
Ein Herbststurm reißt Ziegel herunter, der Baum aus dem Garten kippt aufs Dach. Was zahlt die Versicherung hier?
- Sturm ab Windstärke 8 (ab 62 km/h) und Hagel – Reparatur, Folgeschäden, Aufräumen
- Nicht: Regen durch ein offenes Fenster, Sturmflut
2 Photovoltaik auf dem Dach
Hagel zerschlägt Module, ein Kurzschluss im Wechselrichter. Was zahlt die Versicherung hier?
- Nur wenn die Anlage im Vertrag eingeschlossen ist – oder über eine eigene PV-Versicherung
- Die Musterbedingungen schließen PV-Anlagen sonst aus (Balkonkraftwerke nicht)
3 Wohnzimmer: Feuer, Blitz, Überspannung
Funken aus dem Kaminofen, ein Blitz schlägt ins Dach. Was zahlt die Versicherung hier?
- Brand, Blitzschlag, Explosion, Rauch und Ruß am Gebäude; Überspannung durch Blitz an fest eingebauter Technik
- Nicht: Sofa, Fernseher, Kleidung – das ist Hausrat
4 Bad und Leitungen: Leitungswasser
Im Januar platzt ein Rohr in der Wand, Wasser läuft durch die Decke. Was zahlt die Versicherung hier?
- Rohrbruch und Frost im Haus, ausgetretenes Leitungswasser, Trocknung, Wände und Böden
- Nicht: Schwamm und Hausfäulepilze, Grundwasser, Planschwasser
5 Fenster: Glasbruch
Der Fußball der Nachbarskinder trifft die Terrassentür. Was zahlt die Versicherung hier?
- Bruch durch Sturm, Hagel oder Feuer: über die jeweilige Gefahr
- Einfacher Glasbruch nur mit Glas-Baustein
6 Keller: Starkregen, Überschwemmung, Rückstau
Nach einem Gewitter steht das Wasser knöcheltief im Keller. Was zahlt die Versicherung hier?
- Nur mit Elementarschutz: Überschwemmung, Rückstau, auch Erdrutsch und Schneedruck
- Grunddeckung zahlt hier nicht; Rückstausicherung muss funktionieren
7 Rohre im Erdreich: Ableitungsrohre
Wurzeln sprengen das alte Abwasserrohr im Vorgarten. Was zahlt die Versicherung hier?
- Zuleitungen für Wasser und Heizung auf dem Grundstück: im Grundschutz
- Abwasserrohre außerhalb des Hauses nur mit Zusatzbaustein
| Gefahr | Alltagsbeispiel | Im Grundschutz? |
|---|---|---|
| Feuer, Blitz, Explosion | Funken aus dem Kaminofen setzen den Dachstuhl in Brand | ja |
| Leitungswasser | Rohrbruch im Winter, Wasser läuft durch die Decke | ja |
| Sturm (ab Windstärke 8), Hagel | Sturm deckt das Dach ab, Hagel zerschlägt Dachfenster | ja |
| Überschwemmung, Rückstau | Starkregen flutet den Keller | nur mit Elementar |
| Erdrutsch, Erdsenkung, Schneedruck | Schneelast drückt das Carportdach ein | nur mit Elementar |
| Photovoltaik | Hagel beschädigt Module | nur wenn eingeschlossen |
Zusätzlich zahlt die Versicherung Folgekosten bis zu vereinbarten Grenzen, zum Beispiel für Aufräumen und Abbruch, Hotel, wenn das Haus unbewohnbar ist, und Mietausfall. Alle Einzelheiten stehen unter Leistungen im Überblick, die einzelnen Gefahren unter Leitungswasser, Sturm & Hagel und Feuer & Blitz.
Elementarschutz: Wo du beim Sparen nicht kürzen solltest
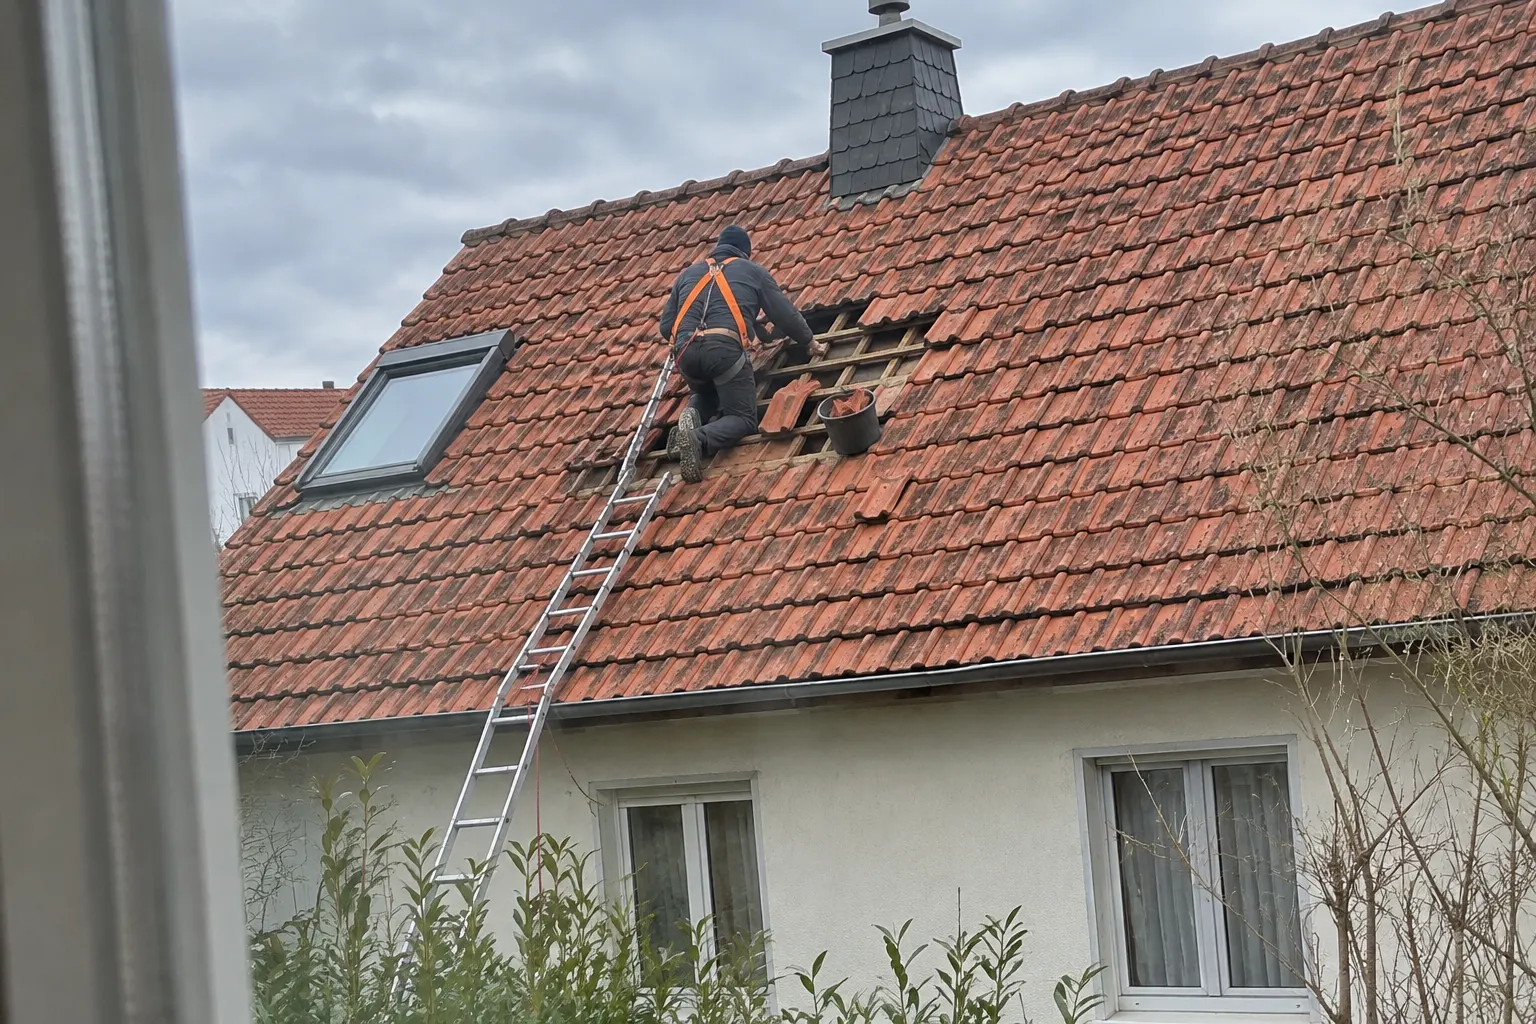
Elementarschutz ist der Zusatzbaustein für Überschwemmung, Rückstau, Erdrutsch, Erdsenkung, Schneedruck, Lawinen, Erdbeben und Vulkanausbruch. Ende 2025 hatten laut GDV nur rund 59 Prozent der Wohngebäude in Deutschland diesen Schutz. In Gebieten mit geringem Risiko kostet er bei vielen Tarifen deutlich unter 100 Euro im Jahr (Stand November 2026).
Starkregen kann jedes Haus treffen, nicht nur Häuser am Fluss. Ein Gewitter, ein voller Kanal – und das Wasser drückt durch Kellerfenster oder den Abfluss nach oben. 2025 zählten die Versicherer rund 88.000 solcher Elementarschäden mit durchschnittlich etwa 4.700 Euro (GDV). Ohne Baustein zahlst du das selbst.
Die Politik diskutiert, Elementarschutz zum Standard zu machen. Bundesjustiz- und Bundesfinanzministerium haben dazu am 21. Oktober 2026 Eckpunkte vorgelegt; ein Gesetzentwurf wird frühestens Anfang 2027 erwartet. Stand heute ist nichts davon Pflicht – dein Vertrag hat nur dann Elementarschutz, wenn er drinsteht. Mehr unter Elementarschaden und Starkregen & Rückstau.
Erst den Schutz festlegen, dann den Preis vergleichen. Der Vergleichsrechner (Anzeige) zeigt Tarife mit und ohne Elementarschutz für deine Postleitzahl.
Zum VergleichsrechnerWovon hängt der Beitrag für dein Haus ab?
Der Beitrag hängt vor allem von fünf Dingen ab: der Größe des Hauses, der Bauart und dem Dach, dem Alter der Leitungen, dem Standort mit seinem Risiko für Wasser, Sturm und Hochwasser und den Bausteinen, die du wählst. Eine Selbstbeteiligung senkt den Beitrag.
- Wohnfläche: Viele Tarife rechnen nach Quadratmetern (Wohnflächenmodell): Beitrag = Quadratmeter × Beitrag je Quadratmeter × Anpassungsfaktor. Der Anpassungsfaktor folgt jedes Jahr den Baupreisen und Löhnen am Bau (GDV-Musterbedingungen VGB 2022). Mehr Fläche heißt mehr Beitrag.
- Bauart: Massivhaus mit harter Dachdeckung ist für Versicherer meist das Standardrisiko. Holz- und manche Fertighäuser werden anders eingestuft – siehe Fertighaus.
- Baujahr und Leitungen: Alte Rohre brechen häufiger. Leitungswasser verursacht über die Hälfte aller Schäden; 2024 zahlten die Versicherer dafür über 4,9 Milliarden Euro (GDV, via Finanztip).
- Region und ZÜRS-Zone: Das System ZÜRS Geo der Versicherer teilt jede Adresse in eine von vier Hochwasser-Gefahrenklassen ein. Rund 92 Prozent liegen in der niedrigsten Klasse. Mehr unter ZÜRS-Zone.
- Selbstbeteiligung und Bausteine: Mehr Eigenanteil senkt den Beitrag, mehr Bausteine erhöhen ihn.
Richtig versichert: gleitender Neuwert statt fester Summe
Dein Haus sollte zum gleitenden Neuwert versichert sein: Die Versicherung zahlt dann, was der Wiederaufbau zum Zeitpunkt des Schadens kostet, und passt Schutz und Beitrag jedes Jahr an die Baupreise an. Eine zu niedrige feste Summe führt zur Unterversicherung – dann wird die Entschädigung gekürzt.
Die Verbraucherzentrale rechnet ein einfaches Beispiel vor: Ist das Haus nur zur Hälfte seines Werts versichert, zahlt die Versicherung bei einem Schaden von 100.000 Euro nur 50.000 Euro. So steht es auch im Gesetz (§ 75 VVG). Davor schützt ein Unterversicherungsverzicht: Der Versicherer verspricht, nicht zu kürzen, wenn du die Wohnfläche oder den Wert 1914 richtig angegeben hast. Mehr dazu unter gleitender Neuwert und Unterversicherung.
Hauskauf, Neubau, Erbe: Was in deiner Lage wichtig ist
Beim Hauskauf geht der bestehende Vertrag automatisch auf dich über (§ 95 Versicherungsvertragsgesetz, kurz VVG); du kannst ihn binnen eines Monats nach dem Erwerb kündigen. Beim Neubau brauchst du schon in der Bauphase Feuerschutz. Ein geerbtes oder leeres Haus musst du der Versicherung melden und regelmäßig kontrollieren.
Beispiel: Haus gekauft, alter Vertrag läuft weiter
Familie K. kauft ein Reihenhaus von 1978. Mit der Eintragung im Grundbuch übernimmt sie den Vertrag des Verkäufers – inklusive Beitrag. Sie hat einen Monat Zeit, ihn zu kündigen. Ein Vergleich zeigt einen Tarif mit Elementarschutz zum ähnlichen Preis. Sie schließt ihn ab und kündigt den alten Vertrag fristgerecht. Details: Hauskauf & Eigentümerwechsel.
- Neubau: Eine Feuerrohbauversicherung schützt den Rohbau; oft ist sie beitragsfrei, wenn die Wohngebäudeversicherung beim selben Versicherer anschließt. Mehr bei Neubau & Feuerrohbau.
- Altbau: Alte Leitungen und Dächer treiben den Preis. Sanierungen zu melden lohnt sich hier besonders: Altbau versichern.
- Erbe und Leerstand: Steht ein Haus leer, gelten strengere Pflichten (kontrollieren, Wasser absperren, im Winter heizen oder entleeren): Leerstand & Erbe.
- Vermietet oder Ferienhaus: Hier kommen Mietausfall und die Umlage auf Mieter hinzu: Vermietet & Ferienhaus.
- Kredit: Die Bank verlangt einen Nachweis, oft einen Sicherungsschein – damit zahlt der Versicherer im Schadenfall zuerst an die Bank: Pflicht & Bank.
In fünf Schritten zur günstigen Wohngebäudeversicherung
Trage zuerst deine Hausdaten zusammen, lege dann den Mindestschutz fest, wähle eine passende Selbstbeteiligung, vergleiche Tarife mit gleichem Schutz und wechsle erst, wenn der neue Vertrag steht. So sparst du, ohne Lücken zu riskieren.
- Hausdaten zusammentragen: Wohnfläche, Baujahr, Bauart, Dachform, Keller, Garage, Photovoltaik, Sanierungen (mit Jahr) und die Postleitzahl. Der alte Versicherungsschein hilft.
- Mindestschutz festlegen: gleitender Neuwert, Feuer, Leitungswasser, Sturm/Hagel, Elementarschutz, Verzicht auf Kürzung bei grober Fahrlässigkeit, ausreichende Grenzen für Aufräum- und Hotelkosten.
- Selbstbeteiligung wählen: nur so hoch, dass du sie im Schadenfall ohne Probleme zahlen kannst.
- Vergleichen: Tarife mit gleichem Schutz nebeneinanderlegen, erst dann den Preis betrachten. Unser Ratgeber zum Vergleich erklärt die wichtigsten Kriterien.
- Lückenlos wechseln: neuen Vertrag abschließen, alten fristgerecht kündigen, bei einem Kredit die Bank informieren.
Wir sind Tippgeber und beraten nicht. Den Vergleich mit deinen Daten macht der Rechner der TARIFCHECK24 GmbH (Anzeige).
Beiträge vergleichenAlle Themen rund um die Wohngebäudeversicherung
Jede Seite beantwortet eine Frage, die Hausbesitzer oft stellen – mit Quellen und Stand.
Blatt 01
Kosten & Sparen
- KostenWas eine Wohngebäudeversicherung im Jahr kostet
- Vergleich & RechnerTarife vergleichen: worauf es ankommt
- Sparen ohne LückenSelbstbeteiligung, Sanierung, Bausteine
- BeitragsfaktorenWohnfläche, Bauart, Baujahr
- ZÜRS-ZoneHochwasser-Gefährdungsklassen
- BeitragserhöhungAnpassungsfaktor und Sonderkündigung
- SteuerWann der Beitrag absetzbar ist
- Umlage auf MieterGebäudeversicherung in den Nebenkosten
Blatt 02
Was zahlt sie?
- Leistungen im ÜberblickWas versichert ist und was nicht
- Leitungswasser & RohrbruchWasserschaden, Frost, Rohrbruch
- Sturm & HagelWindstärke 8, Baum aufs Dach
- Feuer, Blitz, ÜberspannungBrand, Rauch, Ruß
- ElementarschadenÜberschwemmung, Erdrutsch, Schneedruck
- Starkregen & RückstauWasser im Keller, Rückstauklappe
- AbleitungsrohreAbwasserrohre im Garten
- Photovoltaik & WärmepumpeSolaranlage, Speicher, Balkonkraftwerk
- GlasFenster, Wintergarten, Ceranfeld
- Grobe FahrlässigkeitWann die Versicherung kürzt
Blatt 03
Versicherungssumme
Blatt 04
Haus & Lebenslage
- Pflicht & BankWas die Bank verlangt
- Hauskauf & EigentümerwechselDer Vertrag geht über
- Neubau & FeuerrohbauSchutz ab dem ersten Stein
- AltbauAlte Häuser richtig versichern
- Fertighaus & HolzhausBauart und Beitrag
- Vermietet & FerienhausMietausfall, Wochenendhaus
- Leerstand & ErbeLeeres oder geerbtes Haus
- Unterschied zur HausratGebäude oder Inhalt?
Häufige Fragen
Wie finde ich eine günstige Wohngebäudeversicherung?
Vergleiche Tarife mit dem gleichen Schutz für dein Haus: gleitender Neuwert, Feuer, Leitungswasser, Sturm/Hagel und Elementarschutz. Gib Wohnfläche, Baujahr und Bauart korrekt an, wähle eine Selbstbeteiligung, die du dir leisten kannst, und melde Sanierungen. Teure Tarife kosten für dasselbe Haus drei- bis viermal so viel wie günstige (Stand November 2026).
Was kostet eine Wohngebäudeversicherung im Jahr?
Das hängt stark von Haus und Region ab. Finanztip schätzt den Durchschnitt auf rund 350 Euro im Jahr (Stand November 2026). In einem Tarifvergleich vom November 2026 für ein Modellhaus (150 m², Baujahr 2005, mit Elementarschutz) gab es Tarife mit umfassendem Schutz ab 635 Euro in Regensburg und ab 695 Euro in Bremen.
Ist die günstigste Wohngebäudeversicherung auch gut?
Nicht automatisch. Ein niedriger Preis kann an Lücken liegen: fehlender Elementarschutz, keine grobe Fahrlässigkeit, niedrige Grenzen für Aufräumkosten oder ein fester statt gleitender Neuwert. Vergleiche deshalb erst den Schutz und dann den Preis.
Ist eine Wohngebäudeversicherung Pflicht?
Für ein Einfamilienhaus gibt es keine gesetzliche Pflicht. Wer das Haus mit einem Kredit finanziert, muss sie aber praktisch immer abschließen, weil die Bank das Haus als Sicherheit braucht. Und ohne Versicherung zahlst du einen Brand oder Rohrbruch komplett selbst.
Lohnt sich ein Wechsel der Wohngebäudeversicherung?
Oft ja, besonders bei alten Verträgen ohne Elementarschutz oder nach mehreren Beitragserhöhungen. Kündigen kannst du in der Regel mit drei Monaten Frist zum Ende des Versicherungsjahres. Schließe den neuen Vertrag ab, bevor du den alten kündigst, damit keine Lücke entsteht.
Zahlt die Wohngebäudeversicherung bei Starkregen?
Nur, wenn du den Elementarschutz (Baustein für weitere Naturgefahren) eingeschlossen hast. Die Grunddeckung zahlt bei Feuer, Leitungswasser, Sturm und Hagel – nicht bei Überschwemmung oder Rückstau nach Starkregen. Ende 2025 hatten laut GDV nur rund 59 Prozent der Wohngebäude diesen Schutz.
Quellen
- Stiftung Warentest: Wohngebäudeversicherung im Vergleich, Online-Artikel vom 03.11.2026 – Artikel online
- Finanztip: Wohngebäudeversicherung wird teurer, 08.11.2026 – finanztip.de
- Finanztip: Leitungswasserschäden steigen stark (GDV-Zahlen), Pressemitteilung 07.11.2025 – finanztip.de
- GDV: Naturgefahrenbilanz 2025, 30.04.2026 – gdv.de
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen VGB 2022, Wohnflächenmodell (Musterbedingungen, Stand Juni 2026) – gdv.de (PDF)
- Verbraucherzentrale: Wohngebäudeversicherung – für Hausbesitzer ein absolutes Muss, Stand 10.08.2026 – verbraucherzentrale.de
- Versicherungsvertragsgesetz §§ 75, 95, 96 – gesetze-im-internet.de
- PwC Insurance News: Eckpunkte Elementarschutz (BMJV/BMF vom 21.10.2026), 26.10.2026 – blogs.pwc.de